Absa Banking App
- 4,4
- Bewertung
- 10.00M
- Installationen
- Free
- Preis
 Analysiert von App-foxy
Wenn ich unterwegs mein Bankkonto prüfen oder eine Zahlung vorbereiten möchte, ist eine mobile Banking-App für mich vor allem ein Werkzeug für einen klaren Ablauf: anmelden, den richtigen Kontobereich finden, die Transaktion kontrollieren und erst dann bestätigen. Genau in diesem Alltag ordne ich die Absa Banking App ein. Sie gehört zur Kategorie Finanzen, wird von Absa Group Limited entwickelt und ist kostenlos erhältlich. Mein Eindruck: Die App ist besonders dann sinnvoll, wenn ich meine Absa-Bankgeschäfte regelmäßig selbst erledigen möchte, ohne für jede Kleinigkeit eine Filiale oder einen Desktop-Browser zu öffnen.
Die Anwendung wirkt nicht wie ein allgemeines Haushaltsbuch, sondern wie der mobile Zugang zu einer konkreten Bankbeziehung. Das ist wichtig, weil sich der Nutzen stark davon abhängig macht, ob ich bereits Absa-Kunde bin. Wer nur Ausgaben verschiedener Banken sammeln, Budgets planen oder ein unabhängiges Finanz-Dashboard nutzen möchte, findet bei spezialisierten Alternativen möglicherweise die passendere Oberfläche. Für den direkten Zugriff auf die eigenen Bankangelegenheiten liegt die Stärke dagegen in der Nähe zum tatsächlichen Konto.
Vom Kontoblick bis zum erledigten Bankvorgang
Ich bewerte die App zunächst danach, was ich von der Geschwindigkeit im Alltag erwarten darf: Ein kurzer Kontoblick sollte sich grundsätzlich besser für das Smartphone eignen als eine umfangreiche Auswertung, die ich am großen Bildschirm erledige. Im nächsten Abschnitt geht es darum, wie ich mehrere Aufgaben sinnvoll bündele, ohne bei einer Zahlung aus Zeitdruck wichtige Angaben zu übersehen.
Das könnte dir auch gefallen

 eBay: kaufen & verkaufen
eBay clever nutzen: Angebote finden und Verkäufe einfacher abwickeln
Mit gespeicherten Suchen, klugen Filtern und einem sauberen Verkaufsablauf wird eBay vom gelegentlichen Marktplatz zum Werkzeug, das im Alltag wirklich Zeit spart.

 Gossip Harbor: Merge & Story
Von Manor Cafe zu Gossip Harbor: Wann sich der Wechsel lohnt
Wer von vertrauten Drei-Gewinnt-Runden kommt, muss bei Gossip Harbor vor allem den Spielrhythmus neu lernen. Was der Tausch bringt, kostet und für wen er sich rechnet.

 Snapchat
 macht aus flüchtigen Bildern ein tägliches Ritual
Snapchat gewinnt nicht durch Vollständigkeit, sondern durch Tempo, Nähe und kleine soziale Verpflichtungen. Genau darin liegt seine Stärke – und sein blinder Fleck.

 Fluvsies - Flauschige Tierchen
Fluvsies macht aus kurzen Spielpausen ein Fürsorgeritual
Ein digitales Tierchen braucht kaum Zeit und doch regelmäßig Aufmerksamkeit. Fluvsies zeigt, wie Fürsorge, Sammellust und kurze Spielpausen ineinandergreifen.

 Google Fotos
 wird wichtiger, weil niemand seine Bilder mehr sortieren kann
Mehr Aufnahmen, mehr KI und immer weniger Lust aufs Sortieren: Google Fotos wächst mit einem Bedürfnis, das viele erst bemerken, wenn sie ein Bild suchen.

 X (ehemals Twitter)
X im Alltag: Schneller Zugang zu Gesprächen, wenig Orientierung im Feed
X macht aktuelle Gespräche schnell erreichbar. Doch zwischen For-you-Feed, Themenreitern und unklarem Aktionsfeedback verlangt die App ihren Nutzern viel eigene Orientierung ab.
Mehr aus unserer Nachrichtenredaktion
Alle Neuigkeiten ansehen


Der Ausgangspunkt: eine konkrete Aufgabe statt bloßes Stöbern
Ich starte eine Banking-App selten ohne Anlass. Meist möchte ich wissen, ob eine erwartete Zahlung eingegangen ist, vor einem Einkauf den verfügbaren Betrag prüfen oder eine Überweisung anstoßen. Bei einer solchen Ausgangslage zählt nicht, wie viele Zusatzfunktionen auf dem Startbildschirm stehen, sondern ob ich schnell zu den Informationen komme, die ich gerade brauche.
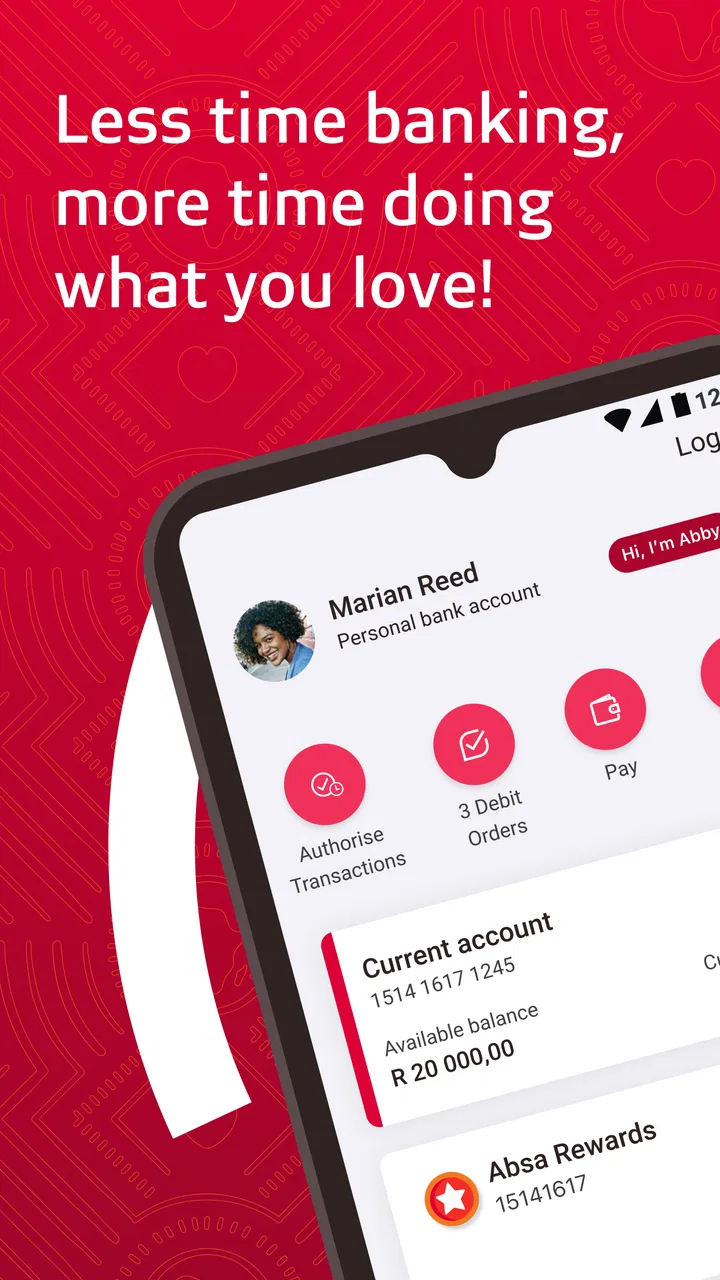
Bei der Absa Banking App ist die zentrale Erwartung deshalb einfach: Ich möchte nach der Anmeldung mein Konto und die relevanten Bankoptionen an einem Ort vorfinden. Für den täglichen Gebrauch ist das praktischer, als jedes Mal die mobile Website aufzurufen. Gleichzeitig sollte ich mir angewöhnen, vor einer Zahlung nicht nur den Kontostand, sondern auch den konkreten Empfänger und Betrag aufmerksam zu prüfen. Eine Banking-App nimmt mir diese Verantwortung nicht ab.
Die App ist für alle Altersgruppen freigegeben und mit Geräten ab Android 8.0 nutzbar. Das macht sie auch für Menschen interessant, die kein ganz neues Smartphone verwenden. Dennoch würde ich vor der Einrichtung prüfen, ob das eigene Gerät noch sicher aktualisiert wird. Bei Finanz-Apps ist ein aktuelles Betriebssystem für mich wichtiger als eine besonders moderne Optik.
Schritt eins: anmelden und den richtigen Überblick gewinnen
Der erste praktische Schritt ist der Zugang zum persönlichen Bankbereich. Hier zeigt sich bereits, ob die App in meinen Alltag passt: Ich möchte nicht lange suchen müssen, um zwischen Kontoinformationen und Aktionen zu unterscheiden. Nach der Anmeldung sollte ich mir kurz Zeit nehmen, die angezeigten Konten und Beträge zuzuordnen, besonders wenn ich mehr als ein Konto bei Absa nutze.
Mein Tipp ist, nicht direkt aus einer Benachrichtigung oder einer hastig geöffneten Sitzung heraus zu handeln. Ich würde zuerst den Kontostand und die letzten Bewegungen ansehen und erst danach eine neue Transaktion beginnen. Dieser kleine Zwischenstopp hilft, doppelte Zahlungen zu vermeiden und macht auffällige Buchungen leichter erkennbar. Gerade bei regelmäßig wiederkehrenden Ausgaben ist der Verlauf nützlicher als eine bloße Momentaufnahme des Guthabens.
Die App richtet sich dabei an Menschen, die ihre Bankgeschäfte eigenständig steuern wollen. Wer eine persönliche Beratung, komplexe Finanzierung oder ausführliche Erklärung zu einem ungewöhnlichen Vorgang benötigt, wird mit einem mobilen Zugang allein nicht immer weiterkommen. Für einfache Kontrollen und alltägliche Aufträge ist der digitale Weg dagegen deutlich direkter.
Schritt zwei: eine Zahlung mit Ruhe vorbereiten
Nehmen wir einen typischen Alltag: Ich erhalte eine Rechnung, öffne die App am Abend und möchte sie noch vor dem Fälligkeitsdatum bezahlen. Der sinnvolle Ablauf beginnt für mich damit, die Empfängerdaten aus der Rechnung sorgfältig zu übernehmen. Danach kontrolliere ich Betrag, Verwendungszweck und das Konto, von dem das Geld abgehen soll. Erst wenn diese vier Punkte stimmen, würde ich zur Bestätigung weitergehen.
Der nicht offensichtliche Vorteil eines solchen mobilen Ablaufs ist die zeitliche Nähe zur Situation. Ich kann die Rechnung direkt prüfen, statt sie erst zu sammeln und später am Computer abzuarbeiten. Der Nachteil ist genau derselbe: Auf einem kleinen Bildschirm steigt das Risiko, eine Ziffer oder einen Namen zu übersehen. Ich würde bei einem neuen Empfänger deshalb nicht zwischen anderen Aufgaben wechseln und die Bestätigung nicht nebenbei im öffentlichen Raum durchführen.
Besonders hilfreich finde ich die klare Trennung zwischen Nachsehen und Handeln als Arbeitsweise, selbst wenn die App beide Bereiche eng zusammenführt. Erst Informationen lesen, dann Daten eingeben, anschließend die Zusammenfassung prüfen: Diese Reihenfolge ist wichtiger als Geschwindigkeit. Wer regelmäßig dieselben Zahlungen ausführt, sollte trotzdem nicht blind bestätigen. Wiederkehrende Muster können Fehler verdecken, wenn sich etwa ein Betrag oder ein Empfängerkonto geändert hat.
Schritt drei: Übergaben zwischen App, Person und Empfänger
Banking endet nicht beim Tippen auf die Bestätigung. Es gibt mehrere Übergaben: Ich übernehme Daten aus einer Rechnung oder Nachricht, die App verarbeitet meinen Auftrag, und am Ende wartet der Empfänger auf den Zahlungseingang. Jede dieser Stellen kann Reibung erzeugen. Ein Zahlendreher entsteht vor der App, eine unklare Statusanzeige während des Vorgangs oder eine Verzögerung erst danach.
Deshalb würde ich nach dem Absenden nicht sofort davon ausgehen, dass die Angelegenheit vollständig erledigt ist. Ich prüfe, ob der Auftrag in der App nachvollziehbar erscheint, und bewahre die wichtigen Zahlungsdetails aus meinem eigenen Vorgang auf. Das ist kein Ersatz für eine offizielle Bestätigung, aber eine nützliche persönliche Kontrolle, falls ich später den Überblick über mehrere Rechnungen behalten muss.
Bei einer Zahlung an eine andere Person würde ich außerdem klar kommunizieren, wann ich den Auftrag ausgelöst habe, ohne vorschnell einen erfolgreichen Eingang zu versprechen. Die App ist mein Werkzeug für den Auftrag; die tatsächliche Ankunft beim Empfänger ist eine weitere Station. Diese Unterscheidung verhindert Missverständnisse, vor allem wenn jemand dringend auf das Geld wartet.
Ein realistischer Ablauf im Alltag
Stell dir vor, ich bin unterwegs und bekomme eine Nachricht, dass eine wichtige Rechnung noch offen ist. Ich öffne die App, melde mich an und sehe zunächst nach, ob die Zahlung vielleicht bereits ausgeführt wurde. Falls nicht, wähle ich das passende Konto, übernehme die Empfängerdaten und kontrolliere den Betrag. Danach lese ich die Zusammenfassung noch einmal bewusst, bevor ich den Auftrag abschließe.
Anschließend verlasse ich mich nicht allein auf mein Gedächtnis. Ich notiere mir, welche Rechnung ich gerade bearbeitet habe, und prüfe später, ob der Vorgang im Kontoverlauf eindeutig zu erkennen ist. Dieser zusätzliche Schritt klingt banal, ist aber bei mehreren Zahlungen im selben Zeitraum sehr wertvoll. So verwechsle ich nicht eine vorbereitete Zahlung mit einer tatsächlich abgeschlossenen.
In diesem Szenario zeigt sich die eigentliche Rolle der App: Sie verkürzt den Weg zwischen dem Moment, in dem ich eine Bankaufgabe bemerke, und dem Moment, in dem ich sie digital anstoße. Sie ersetzt aber weder sorgfältiges Lesen noch die Kontrolle danach. Die beste Nutzung ist nicht die schnellste, sondern die nachvollziehbarste.
Was die Verbreitung über die Alltagstauglichkeit sagt
Die Anwendung kommt auf eine durchschnittliche Bewertung von 4,4 bei rund 174.000 Bewertungen und wurde über 10 Millionen Mal installiert. Das spricht dafür, dass sie für viele Menschen ein etablierter Bestandteil ihres mobilen Bankalltags ist. Ich würde diese Zahlen aber nicht als Garantie verstehen, dass jeder einzelne Vorgang auf jedem Gerät gleich angenehm funktioniert. Banking hängt immer auch von Kontoart, Gerät, Verbindung und persönlicher Erwartung ab.
Die aktuelle Fassung trägt die Bezeichnung 26.7.0 - July-Release. Für mich ist das ein Hinweis, bei Problemen zuerst zu prüfen, ob die App tatsächlich auf dem aktuellen Stand ist. Gerade bei einer Finanzanwendung würde ich Updates nicht dauerhaft aufschieben. Gleichzeitig kann eine neue Version kurzfristig ungewohnt wirken, wenn Bedienelemente anders angeordnet sind. Nach einem Update lohnt sich ein kurzer Rundgang, bevor ich eine wichtige Zahlung starte.
Wo die App gegenüber üblichen Alternativen punktet
Die naheliegendste Alternative ist für mich das Online-Banking im Browser. Das kann auf einem großen Bildschirm angenehmer sein, wenn ich viele Kontobewegungen vergleichen oder Daten aus mehreren Dokumenten übertragen muss. Für einen schnellen Kontoblick unterwegs ist eine installierte App jedoch meist der kürzere Weg. Ich muss nicht erst eine Website suchen und mich durch eine mobile Seite bewegen.
Eine zweite Alternative sind unabhängige Finanz-Apps, die Konten verschiedener Anbieter zusammenfassen. Solche Anwendungen können besser sein, wenn ich meine gesamte finanzielle Situation über mehrere Banken hinweg analysieren möchte. Die Absa Banking App ist dafür nicht automatisch die erste Wahl, denn ihr sinnvollster Einsatz liegt im direkten Umgang mit Absa. Dafür vermeide ich bei der eigentlichen Bankaktion einen zusätzlichen Vermittler zwischen mir und meinem Bankkonto.
Auch der Gang in eine Filiale bleibt in bestimmten Situationen überlegen. Bei einer komplizierten Kontofrage, einem unklaren Problem oder dem Wunsch nach persönlicher Unterstützung ist ein Gespräch hilfreicher als eine mobile Oberfläche. Für wiederholbare Standardaufgaben würde ich dagegen die App bevorzugen, weil ich nicht von Öffnungszeiten oder einem bestimmten Ort abhängig bin.
Die wichtigsten Reibungspunkte im Ablauf
Der erste mögliche Bruch liegt vor der Nutzung: Wenn ich kein passendes Absa-Konto habe, bringt mir die App als reine Informationsquelle wenig. Sie ist kein neutraler Finanzplaner, der unabhängig von einer Bank seinen größten Wert entfaltet. Wer nur ein Haushaltsbudget führen oder mehrere Banken in einer Übersicht verbinden möchte, sollte seine Anforderungen zuerst mit einer spezialisierten Lösung vergleichen.
Der zweite Bruch entsteht bei der Dateneingabe. Lange Empfängerinformationen, mehrere Konten oder eine Zahlung unter Zeitdruck verlangen Konzentration. Auf einem Smartphone ist das weniger komfortabel als an einem großen Bildschirm. Ich würde deshalb größere oder komplexere Zahlungsvorgänge nicht absichtlich in eine hektische Situation legen, nur weil die App grundsätzlich jederzeit erreichbar ist.
Der dritte Bruch betrifft die Erwartung an sofortige Klarheit. Ein digital ausgelöster Auftrag bedeutet nicht automatisch, dass der Empfänger ihn im selben Moment sieht. Wenn eine Frist kritisch ist, sollte ich nicht erst im letzten Augenblick handeln. Die App macht den Auftrag bequem, aber sie kann die Bedingungen des Zahlungsverkehrs nicht vollständig aus meiner Hand heraus beschleunigen.
Schließlich kann die Bedienung nach einer Aktualisierung oder auf einem älteren Gerät anders wirken als gewohnt. Die Unterstützung ab Android 8.0 ist hilfreich, doch technische Kompatibilität und subjektive Geschwindigkeit sind nicht dasselbe. Wer ein sehr altes Smartphone nutzt, sollte die App nicht erst dann testen, wenn eine dringende Zahlung ansteht.
Für wen ich sie empfehlen würde
Ich würde die Absa Banking App vor allem Absa-Kunden empfehlen, die ihren Kontostand regelmäßig selbst prüfen und alltägliche Bankaufgaben mobil erledigen möchten. Sie passt gut zu Menschen, die einen festen Ablauf schätzen: anmelden, Konten kontrollieren, Auftrag vorbereiten, Angaben prüfen und den Vorgang anschließend nachverfolgen.
Auch für Nutzer, die selten eine Filiale besuchen möchten, ist sie praktisch. Wer unterwegs eine Zahlung anstoßen oder eine Kontobewegung nachvollziehen muss, profitiert vom direkten Zugang. Der kostenlose Preis senkt die Einstiegshürde, wobei ich bei Finanz-Apps nicht nur auf den Preis, sondern vor allem auf Sicherheit, Vertrautheit und die Passung zur eigenen Bankbeziehung achten würde.
Weniger geeignet ist sie für jemanden, der eine bankenübergreifende Vermögensübersicht, ausgefeilte Budgetplanung oder eine unabhängige Finanzanalyse sucht. Ebenso würde ich sie nicht als alleinige Lösung für Situationen empfehlen, in denen persönliche Beratung entscheidend ist. In solchen Fällen ist eine andere Finanz-App oder der direkte Kontakt zur Bank möglicherweise die bessere Ergänzung.
Mein Ergebnis nach dem vollständigen Workflow
Vom ersten Kontoblick bis zur Kontrolle nach einer Zahlung verfolgt die App einen nachvollziehbaren mobilen Ansatz. Ihr Wert liegt nicht in einer spektakulären Zusatzidee, sondern darin, Bankaufgaben näher an den Alltag zu bringen. Das funktioniert besonders gut, wenn ich bereits weiß, was ich erledigen möchte, und die Daten sorgfältig kontrolliere.
Meine wichtigste Empfehlung lautet daher: Nutze sie nicht nur zum schnellen Tippen, sondern als kleine Checkliste. Vorher den Kontostand prüfen, während der Eingabe Empfänger und Betrag abgleichen und danach den Status noch einmal ansehen. Dieser Ablauf reduziert die typischen Fehler stärker als jede einzelne Komfortfunktion.
Insgesamt sehe ich die Absa Banking App als zweckmäßigen mobilen Zugang für Absa-Kunden. Die breite Nutzung, die gute durchschnittliche Bewertung und die kostenlose Verfügbarkeit sprechen für eine etablierte Lösung. Ihre Grenzen liegen dort, wo ich eine unabhängige Gesamtfinanzverwaltung, einen großen Arbeitsbereich oder persönliche Beratung brauche. Für wiederkehrende Standardaufgaben auf dem Smartphone würde ich sie dennoch empfehlen, solange ich mir für die entscheidenden Prüfschritte ausreichend Zeit nehme.
Häufig gestellte Fragen zu Absa Banking App
01Was ist die Absa Banking App und welche Funktionen bietet sie?
Die Absa Banking App ist die mobile Banking-Anwendung der Absa Bank. Nach der Anmeldung können Nutzer unter anderem Kontostände und Umsätze prüfen, Geld überweisen, Rechnungen bezahlen, Karten verwalten und bestimmte Bankprodukte aufrufen. Der genaue Funktionsumfang kann je nach Land, Kontoart und App-Version variieren. Vor dem Download sollte daher geprüft werden, ob die App für die eigene Absa-Region vorgesehen ist.
02Ist die Absa Banking App sicher für mobile Bankgeschäfte?
Die App verwendet übliche Sicherheitsmechanismen für mobiles Banking, beispielsweise eine geschützte Anmeldung, Gerätebindung oder zusätzliche Bestätigungsschritte bei bestimmten Transaktionen. Trotzdem sollten Nutzer die Anwendung ausschließlich aus dem offiziellen Google Play Store oder Apple App Store installieren. Verwenden Sie keine unbekannten WLAN-Netzwerke für sensible Vorgänge, geben Sie niemals PINs oder Einmalpasswörter weiter und melden Sie verdächtige Aktivitäten sofort der Bank.
03Kann ich mich mit einem bestehenden Absa-Konto in der App anmelden?
In der Regel können bestehende Absa-Kunden die App mit ihren bereits eingerichteten Online-Banking-Zugangsdaten nutzen oder die mobile Registrierung durchführen. Während der Einrichtung können persönliche Daten, eine registrierte Mobilfunknummer und zusätzliche Verifizierungsschritte erforderlich sein. Da Absa in mehreren Märkten tätig ist, unterscheiden sich Anmeldung und Voraussetzungen. Achten Sie deshalb darauf, die zur eigenen Region passende App herunterzuladen.
04Kann ich mit der Absa Banking App Überweisungen und Zahlungen durchführen?
Ja, die App ist hauptsächlich dafür gedacht, alltägliche Bankgeschäfte direkt vom Smartphone aus zu erledigen. Je nach Region können dazu Überweisungen auf eigene oder fremde Konten, Zahlungen von Rechnungen, Aufladungen sowie die Verwaltung gespeicherter Zahlungsempfänger gehören. Vor der Bestätigung sollten Empfänger, Betrag und Referenz sorgfältig kontrolliert werden, da abgeschlossene Transaktionen möglicherweise nicht sofort rückgängig gemacht werden können.
05Was kann ich tun, wenn die Absa Banking App nicht funktioniert oder ich mein Passwort vergessen habe?
Bei Problemen sollten Sie zunächst prüfen, ob eine stabile Internetverbindung besteht und ob im App Store ein Update verfügbar ist. Ein Neustart der App oder des Smartphones kann ebenfalls helfen. Für vergessene Zugangsdaten nutzen Sie ausschließlich die offizielle Wiederherstellungsfunktion. Wenn das Konto gesperrt ist, eine Transaktion fehlschlägt oder das Smartphone verloren gegangen ist, kontaktieren Sie den offiziellen Absa-Kundendienst über die Website oder eine verifizierte Telefonnummer.
Vorteile
- Schneller Zugriff auf Kontostand
- Umsätze und Kontoauszüge
- Überweisungen und Zahlungen lassen sich direkt in der App erledigen
- Biometrische Anmeldung ermöglicht einen bequemen und sicheren Login
- Push-Benachrichtigungen informieren zeitnah über Kontobewegungen
- Praktische Funktionen für Kartenverwaltung und Sicherheitskontrollen
Nachteile
- Einige Funktionen können je nach Kontotyp oder Region eingeschränkt sein
- Für die Nutzung ist eine stabile Internetverbindung erforderlich
- Die App ist hauptsächlich auf Absa-Kunden ausgerichtet
- Zusätzliche Sicherheitsprüfungen können Transaktionen gelegentlich verzögern
- Bei älteren Geräten kann die Bedienung weniger flüssig wirken

Absa Banking App
Galerie